

【新手公司初報稅指南】
有限公司首次報稅的3個注意事項
正所謂「萬事起頭難」,面對沒有經歷過的東西難免有些緊張,很多SME初創公司企業老闆,剛開公司後便已經問定我們幾時要報稅,報稅流程如何云云。希望我們今次這篇小指南能令他們「定一定驚」。
資料檢視及更新:2026年10月5日。利得稅兩級制仍然適用;下文2020/21年度的稅款例子保留作說明,當年的寬減上限並非現行年度標準。
收到第一份利得稅報稅表,想了解要準備甚麼?歡迎向CountAudit查詢帳目整理、審計安排及稅務申報服務。
不同類型業務如何報稅?
在香港經營業務,須按適用規定申報利得稅;物業租金收入亦可能涉及物業稅或利得稅。如果只是做了商業登記(俗稱無限公司 / BR)的獨資企業(Sole Proprietorship),一般在東主的個人報稅表(BIR60)內申報業務利潤;如另獲稅務局要求提交報稅表,則須按通知辦理。
而有限公司(Limited Company)則會收到獨立稅表,屆時需進行審計核數,完成後再填寫並遞交獨立報稅表。
這裡要特別註明的是以合夥人(Partnership)形式成立的商業登記(無限公司)也會收到獨立稅表。但因為Partnership 較為少見,所以恕不在這詳述了。
有限公司首次報稅
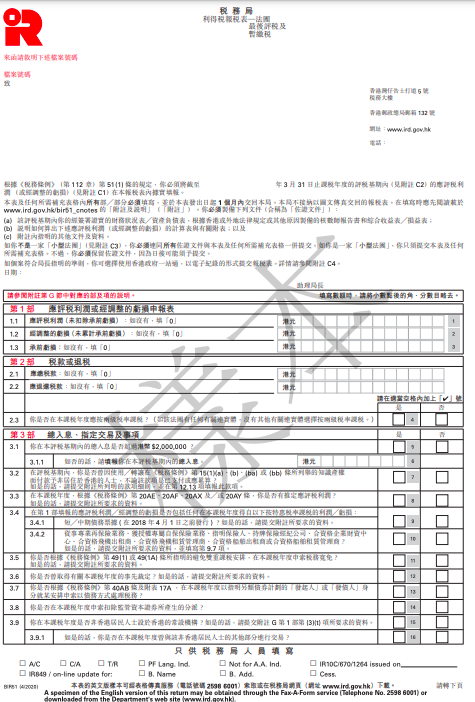
一般而言,公司成立約1.5年(18個月)後,會收到由稅務局發出的第一份利得稅報稅表(Profits Tax Return)(BIR51),首份稅表相比起第二份或之後的稅表(一般紙本稅表如不延期有1個月期限,電子報稅通知則以通知所列期限為準),有較長的報稅期限,可於發出3個月內遞交。
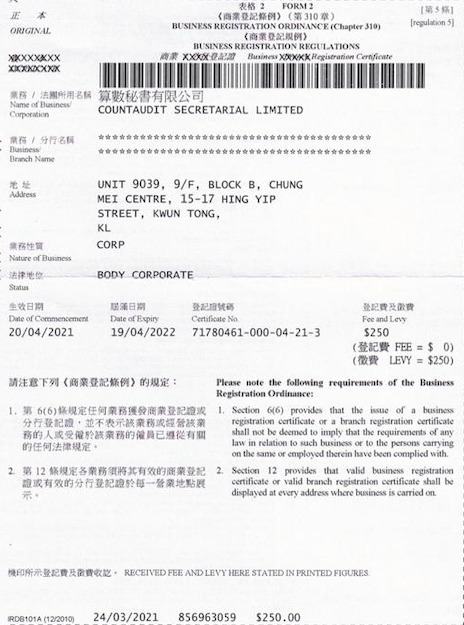
首份報稅表的檔案號碼開首通常是「23/」,然後附上8位數字的公司商業登記號碼。例如CountAudit Secretarial Limited的BR號碼是71780461 ,所以首份報稅表的檔案號碼便是:23/71780461。
成立後約18個月收到稅表,並不代表首次報稅的評稅基期必定是公司頭18個月。公司首個會計年度與稅務上的「評稅基期」(Basis Period)未必相同,須按實際開業日期、結帳日及首次評稅規則釐定。
以2020/21課稅年度為例,該課稅年度為1/4/2020至31/3/2021。一般以在該年度內結束的會計期間作評稅基礎,但首次開業須按特別規則處理,不能單憑稅表年份決定首個結帳日,也不代表首個結帳日必須在31/3/2021或之前。
但普遍來說,之後的財政年度需要為一年,在同一天年尾。例如如果首次報稅是由開業報到至31/12/2020,下一次報稅則由1/1/2021報至31/12/2021。
有限公司第二次及之後報稅
首先,公司在首次報稅後,並不一定每年都會收到公司稅表,這個後文會詳述。
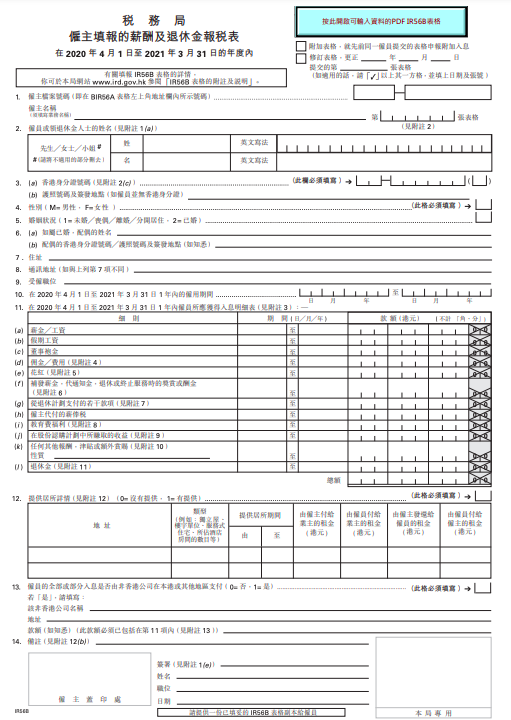
另外也要指出的是,僱主申報表(Employer’s Return,BIR56A及IR56B)並不是公司的利得稅報稅表,不需要等審計完成才遞交,主要申報僱員薪酬。向非僱員的本地分判商、顧問等支付費用,達申報條件時則另用IR56M及IR6036B申報。僱主須確保依時申報,是否由報稅公司代辦,應另行確認服務範圍。
稅務局一般在每年4月初整批發出利得稅報稅表,紙本稅表通常須於發出1個月內遞交,實際期限以稅表或電子報稅通知為準。已獲委任的稅務代表可按公司結帳日及適用條件申請延期;自2026年4月1日起,整批延期申請須經稅務代表網站(TRP)以電子方式提交。(可參考CountAudit稅務申報服務)
以2025/26課稅年度整批發出的紙本稅表為例,若結帳日為2025年4至11月內(N Code),一般期限為2026年5月4日,整批延期安排不提供延期;
若結帳日為2025年12月內(D Code),符合整批延期條件的提交期限為2026年8月17日;
若結帳日為2026年1至3月內(M Code),符合整批延期條件的提交期限為2026年11月16日;
若同時屬M類及本年度稅務虧損個案,可按條件申請進一步延期至2027年2月1日。
電子報稅另有適用的延期安排。每年日期及申請條件可能不同,須以稅務局2025/26年度整批延期通函及個別通知為準。
另外在第二次及之後的報稅,檔案號碼字首亦可能改變,請以最新稅表或稅務局通知所示的檔案號碼為準。
報稅時需要提交什麼額外文件?
即使公司完全沒有營運或收入為零,收到報稅表後仍須依時據實填報,不能一律「全填零」。沒有收入並不自動等於可豁免審計;須區分一般未營運公司與已按《公司條例》正式取得不活動公司(Dormant Company)資格的公司,並按適用規定處理審計及報稅文件。
2026年更新:自2023年4月1日起,營業總收入不超過港幣$2,000,000的小型法團及業務,已不再享有免隨利得稅報稅表提交佐證文件的安排。如評稅基期內有營業總收入,須連同報稅表提交財務報表、按法例要求的核數師報告及利得稅計算表等所需文件(稅務局另有訂明的例外情況除外)。可參考稅務局報稅文件要求。
因此,不能單以營業額是否超過港幣$2,000,000來決定是否提交審計報告及利得稅計算表。這項文件要求與下文首港幣$2,000,000應評稅利潤的優惠稅率是兩回事。
補領稅務文件
如果在大概時間尚沒有收到稅表,或遺失了稅表,公司可寫信向稅局補領,寄送地址應向稅局確認,並確保通訊地址紀錄正確。另外,因審計及會計必須一年帶一年做,若遺失了以前的報稅及會計記錄,公司可去信稅局並支付相關費用,申請其持有的已提交文件副本;稅局未必備存公司所有會計紀錄。
Loss Case未必每年收到稅表
若公司於稅務調整後的財政為虧損(Loss Case),稅局未必會每年都發出稅表,可能改為定期覆查。若公司須課稅而未獲要求提交報稅表,一般須在相關評稅基期結束後4個月內,以書面通知稅務局。
要注意會計上的虧損不等於稅務上的虧損,因為稅務有自身一套計算方法,例如會計折舊與稅務折舊免稅額的差異,以及不可扣除的開支。
這裡也要提醒一下,如果如上述的情況上次報稅兩三年後才收到下一份稅表,基於審計是須要一年連一年的做,報稅時需要做回前幾年未做的審計及會計工作,所以請預留時間。即使這年度未收到稅表,也請不要放鬆手腳,不保存好會計紀錄,免得以後收到稅表時,找不回紀錄。
稅率減半
截至2026年10月5日,利得稅兩級制仍然適用。符合資格的有限公司,首港幣$2,000,000應評稅利潤按8.25%計稅,超出部分按16.5%計稅;並非只有全年利潤不超過$2,000,000的公司才可受惠。獨資及合夥等非法團業務的相應稅率為7.5%及15%。
如有關連實體,每個課稅年度一般只可由其中一個實體選用兩級制,並非「每位合夥人只可享用一次」。是否符合資格及其他限制,可參考稅務局利得稅兩級制常見問題。此外,一次性稅款寬減及其上限須按相關課稅年度的已實施措施計算。
暫繳稅
除本年度最後評稅稅款外,稅單一般亦包括下一課稅年度的「暫繳稅」,通常按本年度應評稅利潤估算;符合兩級制資格的公司,可按相應稅率計算。一次性稅款寬減只適用於相關年度的最後評稅稅款,不適用於暫繳稅。已繳暫繳稅會先抵銷該年度的最後評稅稅款,餘額再抵銷下一年度暫繳稅,仍有餘額才退回;不足部分則須補繳。
| 例子A | 例子B | 例子C | |
|---|---|---|---|
|
(1) 本年度稅項 |
HK$12,000 |
HK$10,000 |
HK$7,000 |
|
(2) 寬減稅款 |
HK$10,000 |
HK$10,000 |
HK$7,000 (不足上限) |
|
(3) 暫繳稅 |
HK$12,000 |
HK$10,000 |
HK$7,000 |
|
(1) – (2) + (3) = 寬減後應繳稅項 |
HK$14,000 |
HK$10,000 |
HK$7,000 |
以上例子以2020/21年度為例,寬減稅款為100%,上限是港幣$10,000。
以上保留為歷史計算示例,並非2026年的稅款寬減標準。每年寬減比例及上限可能不同,請按相關課稅年度的規定計算。
罰款政策
根據《稅務條例》,大家需依時提交準確的報稅表和備存紀錄等。違規可招致罰款或補加稅;在適用情況下,補加稅最高可達少徵稅款的3倍,並非一律罰3倍。蓄意逃稅等嚴重違規,亦可能涉及刑事檢控及監禁,詳情須視乎違規性質及個案情況。
實用連結
稅務局官方網站
https://www.ird.gov.hk/chi/welcome.htm
稅務局 – 利得稅稅率及稅款寬減
https://www.ird.gov.hk/eng/tax/bus_pft.htm
稅務局 – 罰款政策
https://www.ird.gov.hk/chi/pol/ppo.htm
收到第一份利得稅報稅表,想了解要準備甚麼?歡迎向CountAudit查詢帳目整理、審計安排及稅務申報服務。